
Nedávno mi jeden známý vykládal, jak musel v době pandemie sáhnout do svých úspor. Bohužel pracuje v jednom z nejvíc zasažených oborů a tak se mu výrazně snížily příjmy. Do budoucna se tak dá očekávat, že tenhle můj přítel bude muset víc šetřit. A nebude jediný. Za poslední rok se totiž příjem snížil více než třetině Čechů.
Jednou z možností, jak tuto situaci ustát, je snížit svoje výdaje a peníze si takzvaně šetřit. Už teď se ukazuje, že šetříme víc než předchozí roky. Omezili jsme výdaje za jídlo mimo domov, samozřejmě i kvůli zavřeným restauracím, ale i za běžné nákupy, dovolenou nebo služby. Výdaje za služby se snížily o 46 procent a za běžné nákupy až o 40 procent. Třetina z nás šetřila také na nákupu alkoholu.
Přesto dvě pětiny dotazovaných i přes snížení výdajů přiznávají, že mají menší úspory než před vypuknutím pandemie. Se svými úsporami by tak zhruba 40 procent vystačilo bez příjmu už jen měsíc nebo dva. Na druhou stranu podobná procenta, konkrétně 35 procent, má úspory na období bez příjmu ještě na víc než čtyři měsíce. Z toho dokonce až 20 procent dotazovaných na víc než sedm měsíců.
Nicméně podobná čísla ukazovaly výzkumy i v roce 2020, kdy ještě následky pandemie na naši finanční situaci nebyly tak silné.
Šetří se i na penzijním spoření
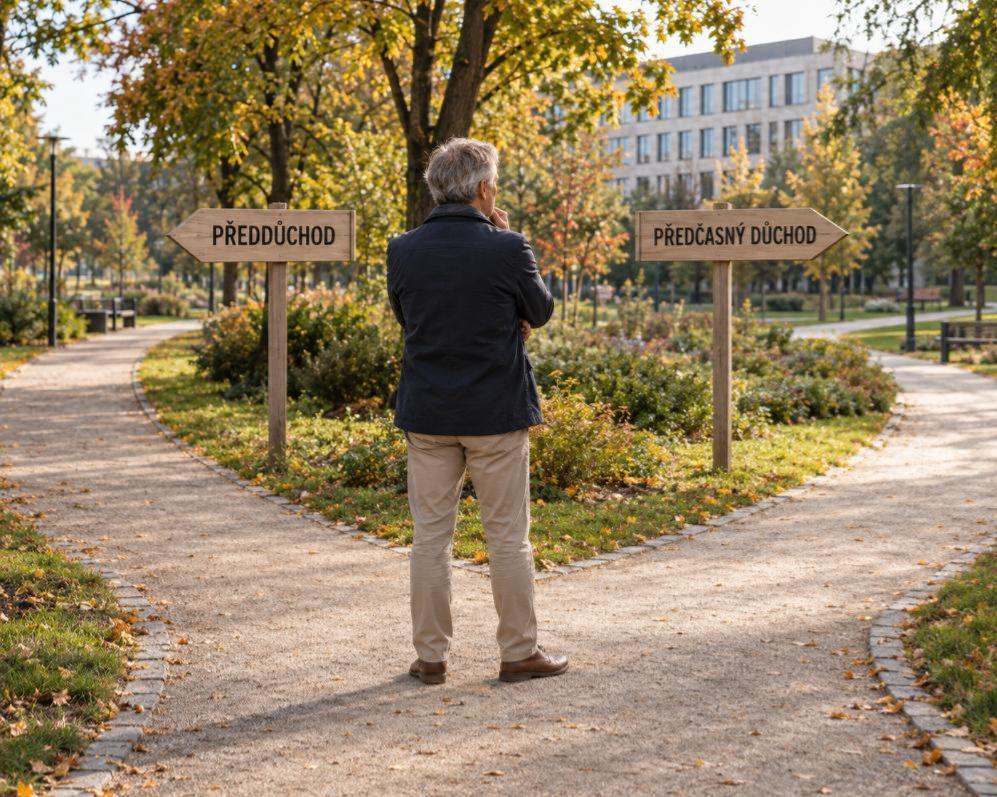
Zajímavé však je, že zhruba každý desátý v průzkumech uvádí, že si kvůli své finanční situaci v současné době přestal platit penzijní spoření. Celkově se více než pětina Čechů finančně nijak nepřipravuje na důchodový věk. Někteří počítají, že jim ve stáří vystačí životní úspory, a jiní spoléhají na to, že je zabezpečí starobní důchod.
Jenže v období finanční nejistoty bychom se na důchodový věk měli připravovat spíš víc než míň a nespoléhat na to, že se o nás postará stát. Však se také 35 procent oslovených obává, zda stát bude mít v budoucnu na vyplácení důchodů a také, jestli se i oni sami dokážou na stáří finančně zabezpečit.
Proto je vždy potřeba si svoji finanční situaci dobře zhodnotit a zvážit, jaké finanční produkty využívat, zda investovat a jakým způsobem nejlépe spořit. Nejen kvůli pandemii a důchodům.
Potřebujete svou finanční situací zhodnotit a udělat si finanční rozvahu? Nebo chcete správně nastavit svoje investice, spoření nebo pojištění? Ozvěte se mi přes stránku s kontaktními údaji.