Kde všude se dá ušetřit? Třeba na autě. Můžete začít šetřit najeté kilometry, a tím pádem ušetříte za benzín nebo naftu. Můžete si dokonce vybrat, jestli se do práce, k lékařům apod. budete přesouvat pěšky nebo třeba na kole. To je nejlevnější varianta a často i nejzdravější. Anebo zda využijete městskou, autobusovou nebo vlakovou dopravu.
Pokud se vám tato úspora osvědčí, možná je nejlepší čas auto prodat a ušetřit také za servis a povinné ručení. Tahle možnost ale není pro každého. Málokdo si může dovolit využívat pouze veřejnou dopravu nebo svoje nohy. Někdo se tak snaží ušetřit alespoň na pojištění vozidla. Jenže… šetřit na pojištění vozidla není vždy tím nejlepším řešením.
Výběr pojištění vozidla podle ceny
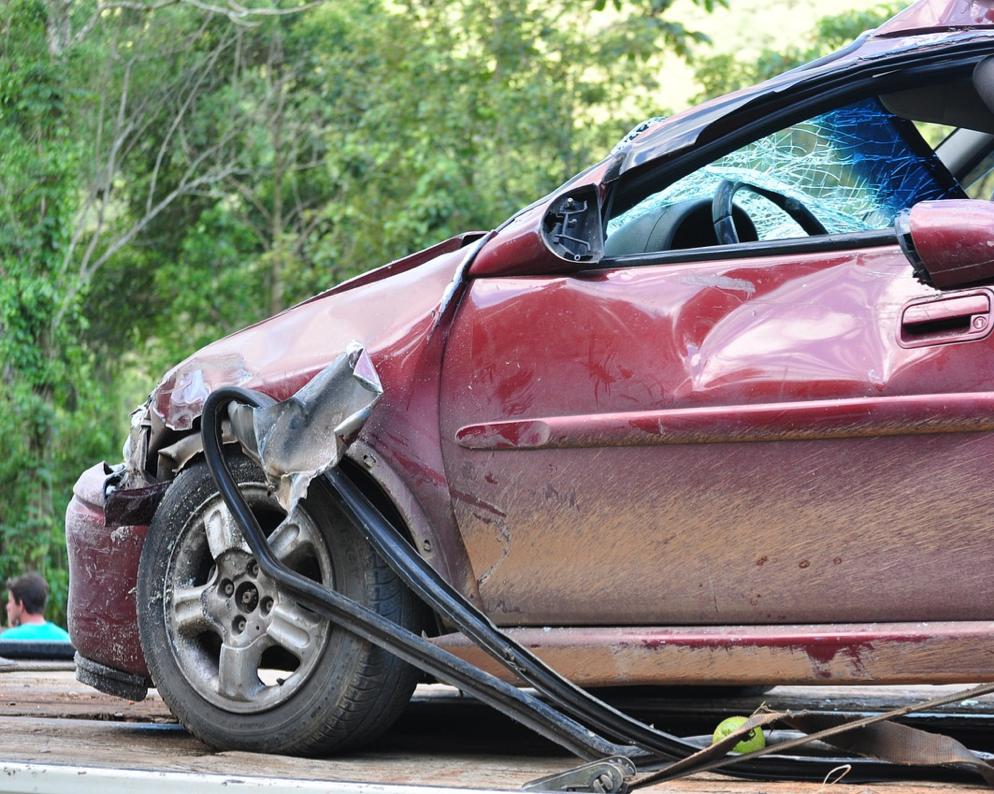
Ano, ušetříte sice nějakou tu stokorunu, ale často to znamená, že na pojistce máte nízký rozsah limitů a služeb. Týká se to jak povinného ručení, tak havarijního pojištění. Toho především.
Někteří lidé se snaží částku za havarijní pojištění redukovat tím, že na sebe berou větší míru rizika, tedy vyšší spoluúčast. Anebo rovnou havarijní pojištění vypovídají. Jenže než to uděláte, zkuste se zamyslet a trochu počítat. Zjistěte si ceny náhradních dílů i práce v autoservisech.
V průběhu letošního roku totiž výrazně vzrostly ceny i tam, zhruba o dvacet až třicet procent. Ve chvíli, kdy dojde k nějaké pojistné události, může se vaše šetření za levnější pojistku výrazně prodražit.
Problém s levnými pojistkami není jen u pojištění vozidel
Lidé šetří nejen na pojištění svých automobilů. Často se snaží udržet co nejnižší cenu za pojištění i u jiných pojistných smluv a nechávají si na nich staré limity. To znamená, že si svoje pojistné smlouvy raději ani neaktualizují, aby nemuseli o něco připlatit. Anebo o nutnosti aktualizace svých smluv ani neví. Tím své pojištění dostávají do stavu takzvaného podpojištění.
Opět platí, že i u pojištění domácnosti nebo nemovitosti je potřeba smlouvy aktualizovat, protože v případě vzniklé škody dostanete v poměru k současným cenám jen zlomek možné náhrady. Setrvalé zdražování stavebních materiálů i stavebních prací pak nepoměr ještě zvyšuje. Nehledě na to, že v případě vzniku škody můžete být za podpojištění penalizováni.
Rada na závěr proto zní: jednou za dva tři roky si projděte svoje pojistné smlouvy a limity plnění a u pojištění auta zkuste trochu počítat. Co se vám vyplatí? Máte vše nastavené tak, abyste zbytečně neplatili víc, ale limity pojistného plnění jsou nastavené na míru pro vás a vaši aktuální situaci?
Pokud ano, můžete si pogratulovat. Pokud si nejste jistí nebo jste skutečně už dlouho své pojistné smlouvy nerevidovali, ozvěte se přes stránku s kontaktními údaji. Podíváme se na to spolu.